Domain pensionsalter.de kaufen?
Wir ziehen mit dem Projekt
pensionsalter.de um.
Sind Sie am Kauf der Domain
pensionsalter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pensionsalter.de kaufen?
Was gehört zur betrieblichen Altersvorsorge?
Zur betrieblichen Altersvorsorge gehören verschiedene Maßnahmen, die Unternehmen für ihre Mitarbeiter zur Altersabsicherung anbieten. Dazu zählen beispielsweise die Direktversicherung, die Pensionskasse, die Pensionszusage oder die Unterstützungskasse. Diese Vorsorgeformen dienen dazu, den Arbeitnehmern im Ruhestand eine zusätzliche finanzielle Absicherung zu bieten. Die betriebliche Altersvorsorge kann sowohl vom Arbeitgeber als auch vom Arbeitnehmer finanziert werden. Sie ist eine wichtige Ergänzung zur gesetzlichen Rente und kann dabei helfen, den gewohnten Lebensstandard im Alter aufrechtzuerhalten. **
Welche Formen der betrieblichen Altersvorsorge gibt es?
Welche Formen der betrieblichen Altersvorsorge gibt es? Es gibt verschiedene Formen der betrieblichen Altersvorsorge, darunter die Direktzusage, die Unterstützungskasse, die Pensionskasse, die Pensionsfonds und die Direktversicherung. Bei der Direktzusage zahlt der Arbeitgeber die Betriebsrente direkt aus, während bei der Unterstützungskasse ein externer Träger die Betriebsrente finanziert. Die Pensionskasse und der Pensionsfonds sind eigenständige Einrichtungen, die die Betriebsrente verwalten. Bei der Direktversicherung schließt der Arbeitgeber eine Versicherung für den Arbeitnehmer ab, die im Rentenalter ausgezahlt wird. **
Ähnliche Suchbegriffe für Betrieblichen
Top-Angebote
Produkte zum Begriff Betrieblichen:
-
Böttcher-AG Abschiedskarte 69sk1075, für Ruhestand, Klappkarte mit Umschlag, 11,5 x 17 cmFarbenfrohe Klappkarte zur Verabschiedung geschätzter Kollegen in den Ruhestand Fotomotiv mit bunten Luftballons, veredelt mit farbiger Metallicfolie Mit farbig passendem Umschlag Gedruckt auf hochwertigem 240g/m² Qualitätskarton In Hochformat (BxH) 11,5 x 17 cm Merkmale: Anlass: Ruhestand Format: 11,5 x 17 cm3,24 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Böttcher-AG Abschiedskarte 69sk1087, für Ruhestand, Klappkarte mit Umschlag, 11,5 x 17 cmHochwertige Klappkarte zur Verabschiedung geschätzter Kollegen in den Ruhestand In edlem Petrol gehalten und mit schlichtem Liegestuhl-Motiv aus Goldfolie versehen Mit farbig passendem Umschlag Gedruckt auf stabilem 240g/m² Naturkarton In Hochformat (BxH) 11,5 x 17 cm Merkmale: Anlass: Ruhestand Format: 11,5 x 17 cm3,49 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Perleberg Abschiedskarte 7410011-2, für Ruhestand, Klappkarte mit Umschlag, 11,6 x 16,6 cmBunte Klappkarte zur Verabschiedung geschätzter Kollegen in den Ruhestand Liebevoll gestaltet mit Ruhestand-Wegweiser, Glücksklee und kleiner Schleife Mit passendem Umschlag Gedruckt auf stabilem 300g/m² Karton In Hochformat (BxH) 11,6 x 16,6 cm Merkmale: Anlass: Ruhestand Format: 11,6 x 16,6 cm3,32 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter


-
Ist der Arbeitgeber zur betrieblichen Altersvorsorge verpflichtet?
Nein, grundsätzlich besteht keine gesetzliche Verpflichtung für Arbeitgeber, eine betriebliche Altersvorsorge anzubieten. Allerdings können Tarifverträge, Betriebsvereinbarungen oder individuelle Arbeitsverträge eine solche Verpflichtung vorsehen. Zudem kann es steuerliche Vorteile für Arbeitgeber geben, die eine betriebliche Altersvorsorge anbieten. Es ist daher empfehlenswert, sich über die Möglichkeiten und Vorteile einer betrieblichen Altersvorsorge zu informieren und gegebenenfalls mit dem Arbeitgeber darüber zu sprechen. Letztendlich liegt es im Ermessen des Arbeitgebers, ob er seinen Mitarbeitern diese Form der Altersvorsorge anbietet. **
-
Was für Arten der betrieblichen Altersvorsorge gibt es?
Was für Arten der betrieblichen Altersvorsorge gibt es? In Deutschland gibt es verschiedene Arten der betrieblichen Altersvorsorge, darunter die Direktzusage, die Unterstützungskasse, die Pensionskasse, die Pensionsfonds und die Direktversicherung. Bei der Direktzusage verpflichtet sich der Arbeitgeber, im Ruhestand des Arbeitnehmers eine bestimmte Leistung zu erbringen. Die Unterstützungskasse ist eine rechtlich selbstständige Einrichtung, die Leistungen zur Altersvorsorge erbringt. Pensionskassen und Pensionsfonds sind externe Versorgungseinrichtungen, die die Altersvorsorge der Arbeitnehmer sicherstellen. Die Direktversicherung ist eine Versicherung, die der Arbeitgeber für den Arbeitnehmer abschließt und bei der der Arbeitnehmer begünstigt ist. **
-
Was passiert mit der betrieblichen Altersvorsorge bei Tod?
Was passiert mit der betrieblichen Altersvorsorge bei Tod? Im Falle des Todes des Versicherten wird die betriebliche Altersvorsorge in der Regel an die Hinterbliebenen ausgezahlt. Die genaue Auszahlung hängt von den individuellen Vereinbarungen ab, die im Voraus getroffen wurden. Es kann sein, dass die Hinterbliebenen eine lebenslange Rente erhalten oder eine einmalige Kapitalauszahlung. Es ist wichtig, dass der Versicherte im Vorfeld festlegt, wer im Todesfall als Begünstigter benannt wird, um sicherzustellen, dass die Leistungen entsprechend ausgezahlt werden. In einigen Fällen kann es auch vorkommen, dass die betriebliche Altersvorsorge verfällt, wenn der Versicherte vor Rentenbeginn verstirbt. **
-
Wie funktioniert die Berechnung des Altersguthabens in der betrieblichen Altersvorsorge? Was sind die verschiedenen Möglichkeiten zur Auszahlung des Altersguthabens bei Renteneintritt?
Das Altersguthaben in der betrieblichen Altersvorsorge wird durch regelmäßige Beiträge des Arbeitgebers und Arbeitnehmers aufgebaut und durch Zinsen und Renditen vermehrt. Es wird auf einem separaten Konto verwaltet und kann je nach Vertrag und Anbieter unterschiedlich berechnet werden. Bei Renteneintritt kann das Altersguthaben entweder als lebenslange Rente ausgezahlt werden, als einmalige Kapitalauszahlung oder als Kombination aus beidem. Die Höhe der Auszahlung hängt von verschiedenen Faktoren wie der Vertragslaufzeit, den eingezahlten Beiträgen und den vereinbarten Konditionen ab. **
Was sind die steuerlichen Vorteile der betrieblichen Altersvorsorge und wie kann sie zur langfristigen finanziellen Absicherung im Ruhestand beitragen?
Die betriebliche Altersvorsorge bietet steuerliche Vorteile, da Beiträge bis zu einer bestimmten Höhe steuerfrei vom Bruttogehalt abgezogen werden können. Zudem sind die angesparten Beträge während der Ansparphase steuerfrei und werden erst im Ruhestand versteuert. Durch die betriebliche Altersvorsorge können Arbeitnehmer langfristig für ihren Ruhestand vorsorgen und so eine zusätzliche finanzielle Absicherung neben der gesetzlichen Rente aufbauen. Dadurch können sie ihren Lebensstandard im Alter aufrechterhalten und eventuelle Versorgungslücken schließen. **
Was sind die steuerlichen Vorteile der betrieblichen Altersvorsorge und wie kann sie zur langfristigen finanziellen Absicherung im Ruhestand beitragen?
Die betriebliche Altersvorsorge bietet steuerliche Vorteile, da Beiträge bis zu einer bestimmten Höhe steuerfrei sind. Zudem können die eingezahlten Beiträge als Betriebsausgaben geltend gemacht werden, was die Steuerlast des Unternehmens reduziert. Durch die betriebliche Altersvorsorge können Arbeitnehmer langfristig für ihren Ruhestand vorsorgen und so ihre finanzielle Absicherung im Alter verbessern. Die eingezahlten Beiträge werden dabei über die Jahre hinweg angespart und können später als zusätzliche Einkommensquelle im Ruhestand dienen. **
Top-Angebote
Produkte zum Begriff Betrieblichen:
-
Tasse RuhestandDiese Tasse ist eine lustige Geschenkidee für den Ruhestand, die durch die lustigen Sprüche bestimmt für ein Lächeln im Gesicht sorgt. Höhe: 11cmBreite: 14cmFüllmenge: 400mlMaterial: Porzellan ""Ruhestand - Zeit für die schönen Dinge - voll im Stress - lange schlafen - endlich nörgeln - Termine früh genug vereinbaren - innere Werte zählen: Zuckerwerte, Blutwerte, Leberwerte - ...""12,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Böttcher-AG Abschiedskarte 69sk1075, für Ruhestand, Klappkarte mit Umschlag, 11,5 x 17 cmFarbenfrohe Klappkarte zur Verabschiedung geschätzter Kollegen in den Ruhestand Fotomotiv mit bunten Luftballons, veredelt mit farbiger Metallicfolie Mit farbig passendem Umschlag Gedruckt auf hochwertigem 240g/m² Qualitätskarton In Hochformat (BxH) 11,5 x 17 cm Merkmale: Anlass: Ruhestand Format: 11,5 x 17 cm3,24 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Was gehört zur betrieblichen Altersvorsorge?
Zur betrieblichen Altersvorsorge gehören verschiedene Maßnahmen, die Unternehmen für ihre Mitarbeiter zur Altersabsicherung anbieten. Dazu zählen beispielsweise die Direktversicherung, die Pensionskasse, die Pensionszusage oder die Unterstützungskasse. Diese Vorsorgeformen dienen dazu, den Arbeitnehmern im Ruhestand eine zusätzliche finanzielle Absicherung zu bieten. Die betriebliche Altersvorsorge kann sowohl vom Arbeitgeber als auch vom Arbeitnehmer finanziert werden. Sie ist eine wichtige Ergänzung zur gesetzlichen Rente und kann dabei helfen, den gewohnten Lebensstandard im Alter aufrechtzuerhalten. **
-
Welche Formen der betrieblichen Altersvorsorge gibt es?
Welche Formen der betrieblichen Altersvorsorge gibt es? Es gibt verschiedene Formen der betrieblichen Altersvorsorge, darunter die Direktzusage, die Unterstützungskasse, die Pensionskasse, die Pensionsfonds und die Direktversicherung. Bei der Direktzusage zahlt der Arbeitgeber die Betriebsrente direkt aus, während bei der Unterstützungskasse ein externer Träger die Betriebsrente finanziert. Die Pensionskasse und der Pensionsfonds sind eigenständige Einrichtungen, die die Betriebsrente verwalten. Bei der Direktversicherung schließt der Arbeitgeber eine Versicherung für den Arbeitnehmer ab, die im Rentenalter ausgezahlt wird. **
-
Ist der Arbeitgeber zur betrieblichen Altersvorsorge verpflichtet?
Nein, grundsätzlich besteht keine gesetzliche Verpflichtung für Arbeitgeber, eine betriebliche Altersvorsorge anzubieten. Allerdings können Tarifverträge, Betriebsvereinbarungen oder individuelle Arbeitsverträge eine solche Verpflichtung vorsehen. Zudem kann es steuerliche Vorteile für Arbeitgeber geben, die eine betriebliche Altersvorsorge anbieten. Es ist daher empfehlenswert, sich über die Möglichkeiten und Vorteile einer betrieblichen Altersvorsorge zu informieren und gegebenenfalls mit dem Arbeitgeber darüber zu sprechen. Letztendlich liegt es im Ermessen des Arbeitgebers, ob er seinen Mitarbeitern diese Form der Altersvorsorge anbietet. **
-
Was für Arten der betrieblichen Altersvorsorge gibt es?
Was für Arten der betrieblichen Altersvorsorge gibt es? In Deutschland gibt es verschiedene Arten der betrieblichen Altersvorsorge, darunter die Direktzusage, die Unterstützungskasse, die Pensionskasse, die Pensionsfonds und die Direktversicherung. Bei der Direktzusage verpflichtet sich der Arbeitgeber, im Ruhestand des Arbeitnehmers eine bestimmte Leistung zu erbringen. Die Unterstützungskasse ist eine rechtlich selbstständige Einrichtung, die Leistungen zur Altersvorsorge erbringt. Pensionskassen und Pensionsfonds sind externe Versorgungseinrichtungen, die die Altersvorsorge der Arbeitnehmer sicherstellen. Die Direktversicherung ist eine Versicherung, die der Arbeitgeber für den Arbeitnehmer abschließt und bei der der Arbeitnehmer begünstigt ist. **
Ähnliche Suchbegriffe für Betrieblichen
-
Böttcher-AG Abschiedskarte 69sk1087, für Ruhestand, Klappkarte mit Umschlag, 11,5 x 17 cmHochwertige Klappkarte zur Verabschiedung geschätzter Kollegen in den Ruhestand In edlem Petrol gehalten und mit schlichtem Liegestuhl-Motiv aus Goldfolie versehen Mit farbig passendem Umschlag Gedruckt auf stabilem 240g/m² Naturkarton In Hochformat (BxH) 11,5 x 17 cm Merkmale: Anlass: Ruhestand Format: 11,5 x 17 cm3,49 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Perleberg Abschiedskarte 7410011-2, für Ruhestand, Klappkarte mit Umschlag, 11,6 x 16,6 cmBunte Klappkarte zur Verabschiedung geschätzter Kollegen in den Ruhestand Liebevoll gestaltet mit Ruhestand-Wegweiser, Glücksklee und kleiner Schleife Mit passendem Umschlag Gedruckt auf stabilem 300g/m² Karton In Hochformat (BxH) 11,6 x 16,6 cm Merkmale: Anlass: Ruhestand Format: 11,6 x 16,6 cm3,32 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Perleberg Abschiedskarte 7410058-2, für Ruhestand, Klappkarte mit Umschlag, 11,6 x 16,6 cmFarbenfrohe Klappkarte zur Verabschiedung geschätzter Kollegen in den Ruhestand Mit Ortsschild-Fotomotiv in Richtung Freizeit und kurzem Grußwort Inklusive passendem Umschlag Gedruckt auf hochwertigem 240g/m² Karton, mit mattem Finish In Hochformat (BxH) 11,6 x 16,6 cm Merkmale: Anlass: Ruhestand Format: 11,6 x 16,6 cm3,32 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
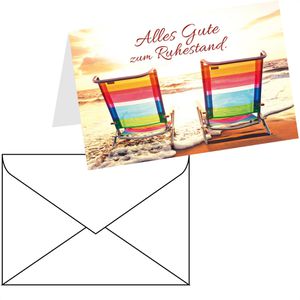
LUMA Abschiedskarte 2241, Liegestühle, für Ruhestand, Klappkarte mit Umschlag, 11,5 x 17 cmFarbenfroh gestaltete Klappkarte zur Verabschiedung geschätzter Kollegen in den Ruhestand Foto-Motiv mit zwei Liegestühlen im Sonnenschein am Strand Lieferung inkl. Briefumschlag in Transparentfolie Auf hochwertigem 300 g/m³ Chromopapier gedruckt, mit fester Haptik In Querformat (BxH) 17 x 11,5 cm Merkmale: Anlass: Ruhestand Format: 11,5 x 17 cm3,74 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was passiert mit der betrieblichen Altersvorsorge bei Tod?
Was passiert mit der betrieblichen Altersvorsorge bei Tod? Im Falle des Todes des Versicherten wird die betriebliche Altersvorsorge in der Regel an die Hinterbliebenen ausgezahlt. Die genaue Auszahlung hängt von den individuellen Vereinbarungen ab, die im Voraus getroffen wurden. Es kann sein, dass die Hinterbliebenen eine lebenslange Rente erhalten oder eine einmalige Kapitalauszahlung. Es ist wichtig, dass der Versicherte im Vorfeld festlegt, wer im Todesfall als Begünstigter benannt wird, um sicherzustellen, dass die Leistungen entsprechend ausgezahlt werden. In einigen Fällen kann es auch vorkommen, dass die betriebliche Altersvorsorge verfällt, wenn der Versicherte vor Rentenbeginn verstirbt. **
-
Wie funktioniert die Berechnung des Altersguthabens in der betrieblichen Altersvorsorge? Was sind die verschiedenen Möglichkeiten zur Auszahlung des Altersguthabens bei Renteneintritt?
Das Altersguthaben in der betrieblichen Altersvorsorge wird durch regelmäßige Beiträge des Arbeitgebers und Arbeitnehmers aufgebaut und durch Zinsen und Renditen vermehrt. Es wird auf einem separaten Konto verwaltet und kann je nach Vertrag und Anbieter unterschiedlich berechnet werden. Bei Renteneintritt kann das Altersguthaben entweder als lebenslange Rente ausgezahlt werden, als einmalige Kapitalauszahlung oder als Kombination aus beidem. Die Höhe der Auszahlung hängt von verschiedenen Faktoren wie der Vertragslaufzeit, den eingezahlten Beiträgen und den vereinbarten Konditionen ab. **
-
Was sind die steuerlichen Vorteile der betrieblichen Altersvorsorge und wie kann sie zur langfristigen finanziellen Absicherung im Ruhestand beitragen?
Die betriebliche Altersvorsorge bietet steuerliche Vorteile, da Beiträge bis zu einer bestimmten Höhe steuerfrei vom Bruttogehalt abgezogen werden können. Zudem sind die angesparten Beträge während der Ansparphase steuerfrei und werden erst im Ruhestand versteuert. Durch die betriebliche Altersvorsorge können Arbeitnehmer langfristig für ihren Ruhestand vorsorgen und so eine zusätzliche finanzielle Absicherung neben der gesetzlichen Rente aufbauen. Dadurch können sie ihren Lebensstandard im Alter aufrechterhalten und eventuelle Versorgungslücken schließen. **
-
Was sind die steuerlichen Vorteile der betrieblichen Altersvorsorge und wie kann sie zur langfristigen finanziellen Absicherung im Ruhestand beitragen?
Die betriebliche Altersvorsorge bietet steuerliche Vorteile, da Beiträge bis zu einer bestimmten Höhe steuerfrei sind. Zudem können die eingezahlten Beiträge als Betriebsausgaben geltend gemacht werden, was die Steuerlast des Unternehmens reduziert. Durch die betriebliche Altersvorsorge können Arbeitnehmer langfristig für ihren Ruhestand vorsorgen und so ihre finanzielle Absicherung im Alter verbessern. Die eingezahlten Beiträge werden dabei über die Jahre hinweg angespart und können später als zusätzliche Einkommensquelle im Ruhestand dienen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.